

Q4营销竞争升温:从流量争夺到精细化增长,广告主如何抓住年末营销窗口?


进入Q4,全球移动广告市场迎来全年竞争最激烈的阶段。预算集中、消费旺季叠加年终营销节点,让流量需求快速上升,也进一步推高了获客成本。
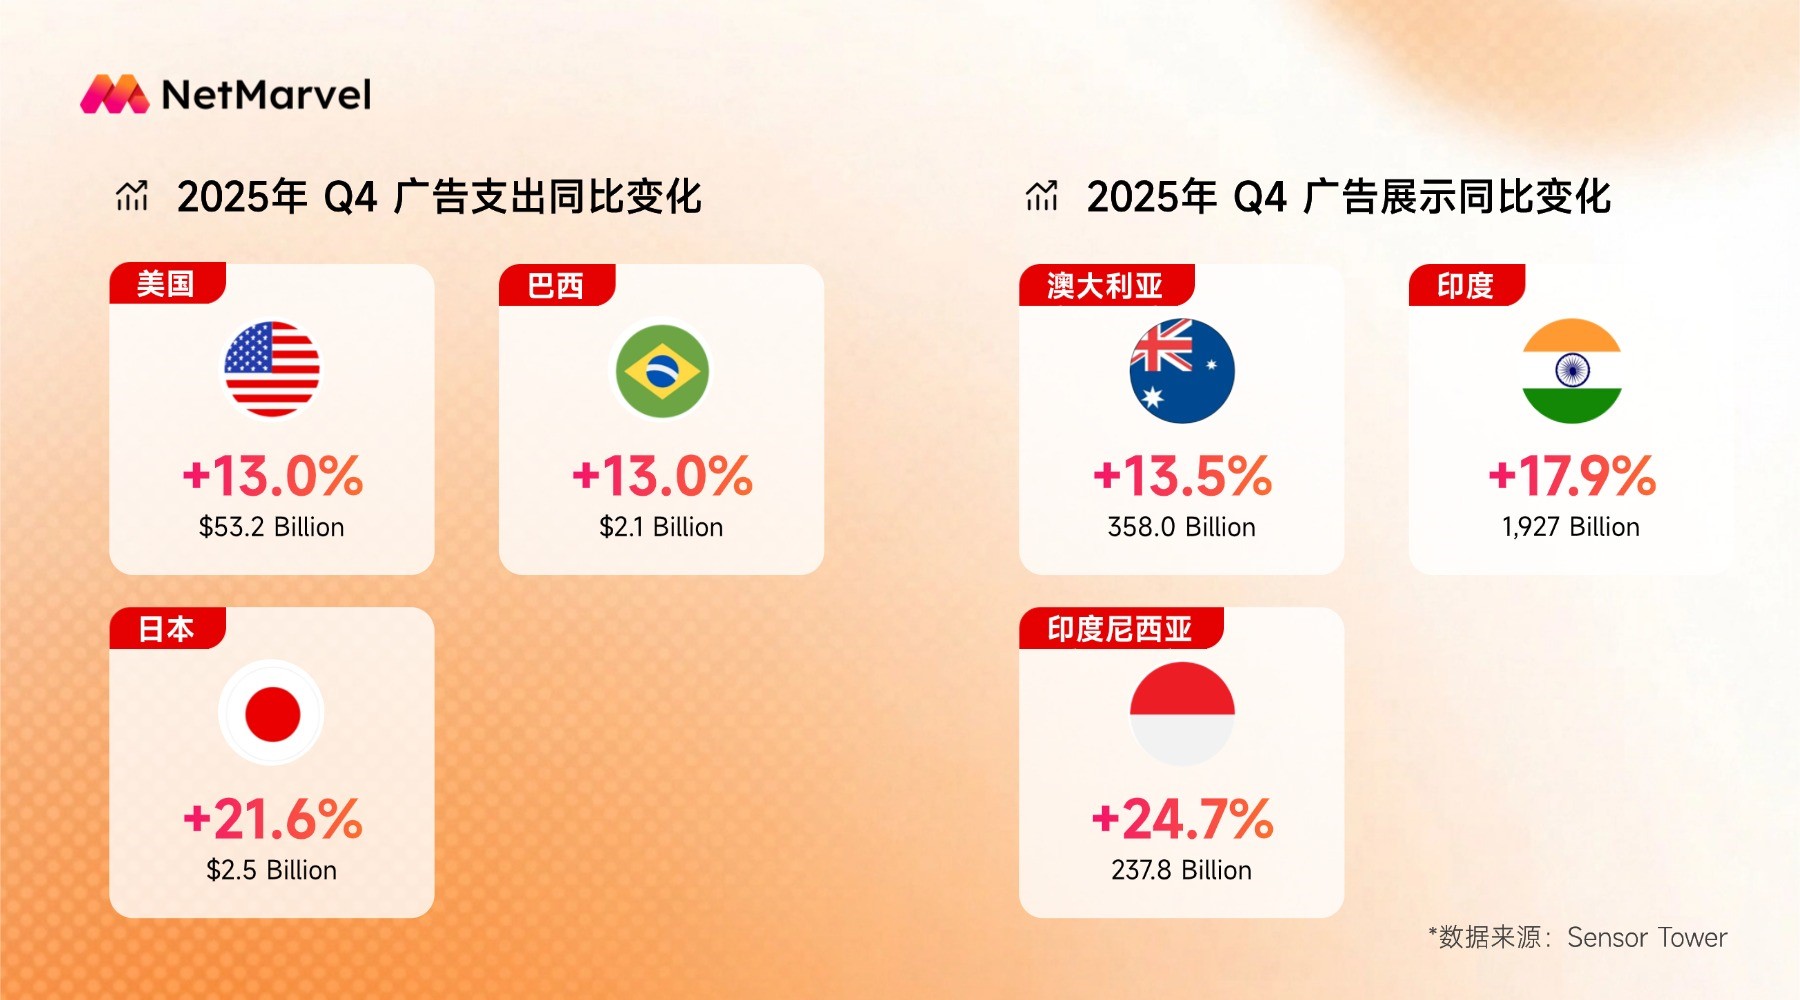
从市场规模来看,美国Q4广告支出预计达到 532亿美元,同比增长13.0%;日本和巴西分别达到25亿美元和21亿美元,同比增长21.6%和13.0%。从广告曝光量来看,印度Q4达到 1.927万亿次,同比增长17.9%,印度尼西亚和澳大利亚也分别增长24.7%和13.5%。
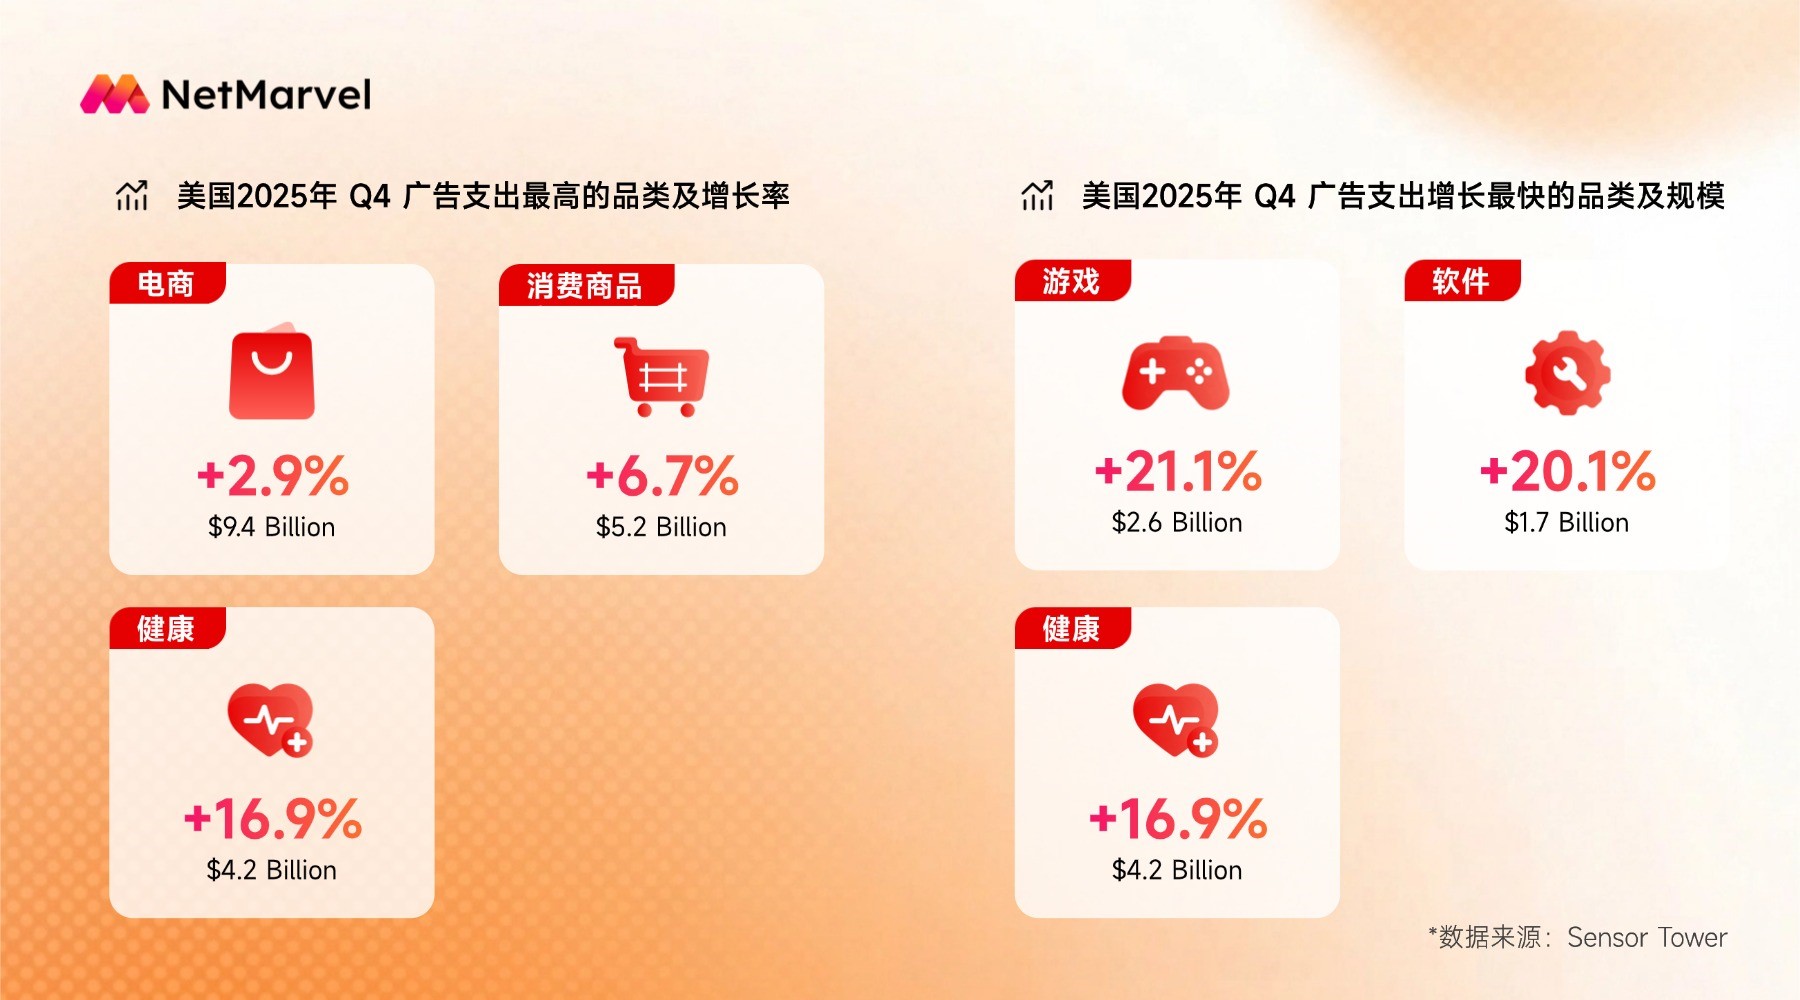
与此同时,Q4并不是所有品类都在同步增长。美国市场中,游戏类广告支出达到26亿美元,同比增长21.1%;软件类达到17亿美元,同比增长20.1%;健康和健身类达到42亿美元,同比增长16.9%。相比之下,电商虽然仍是规模最大的品类之一,但增速仅为2.9%。这意味着,Q4竞争的重点正在从单纯扩大预算,转向更加精细的品类和用户运营。
一、CPI上涨,Q4买量进入“精打细算”阶段
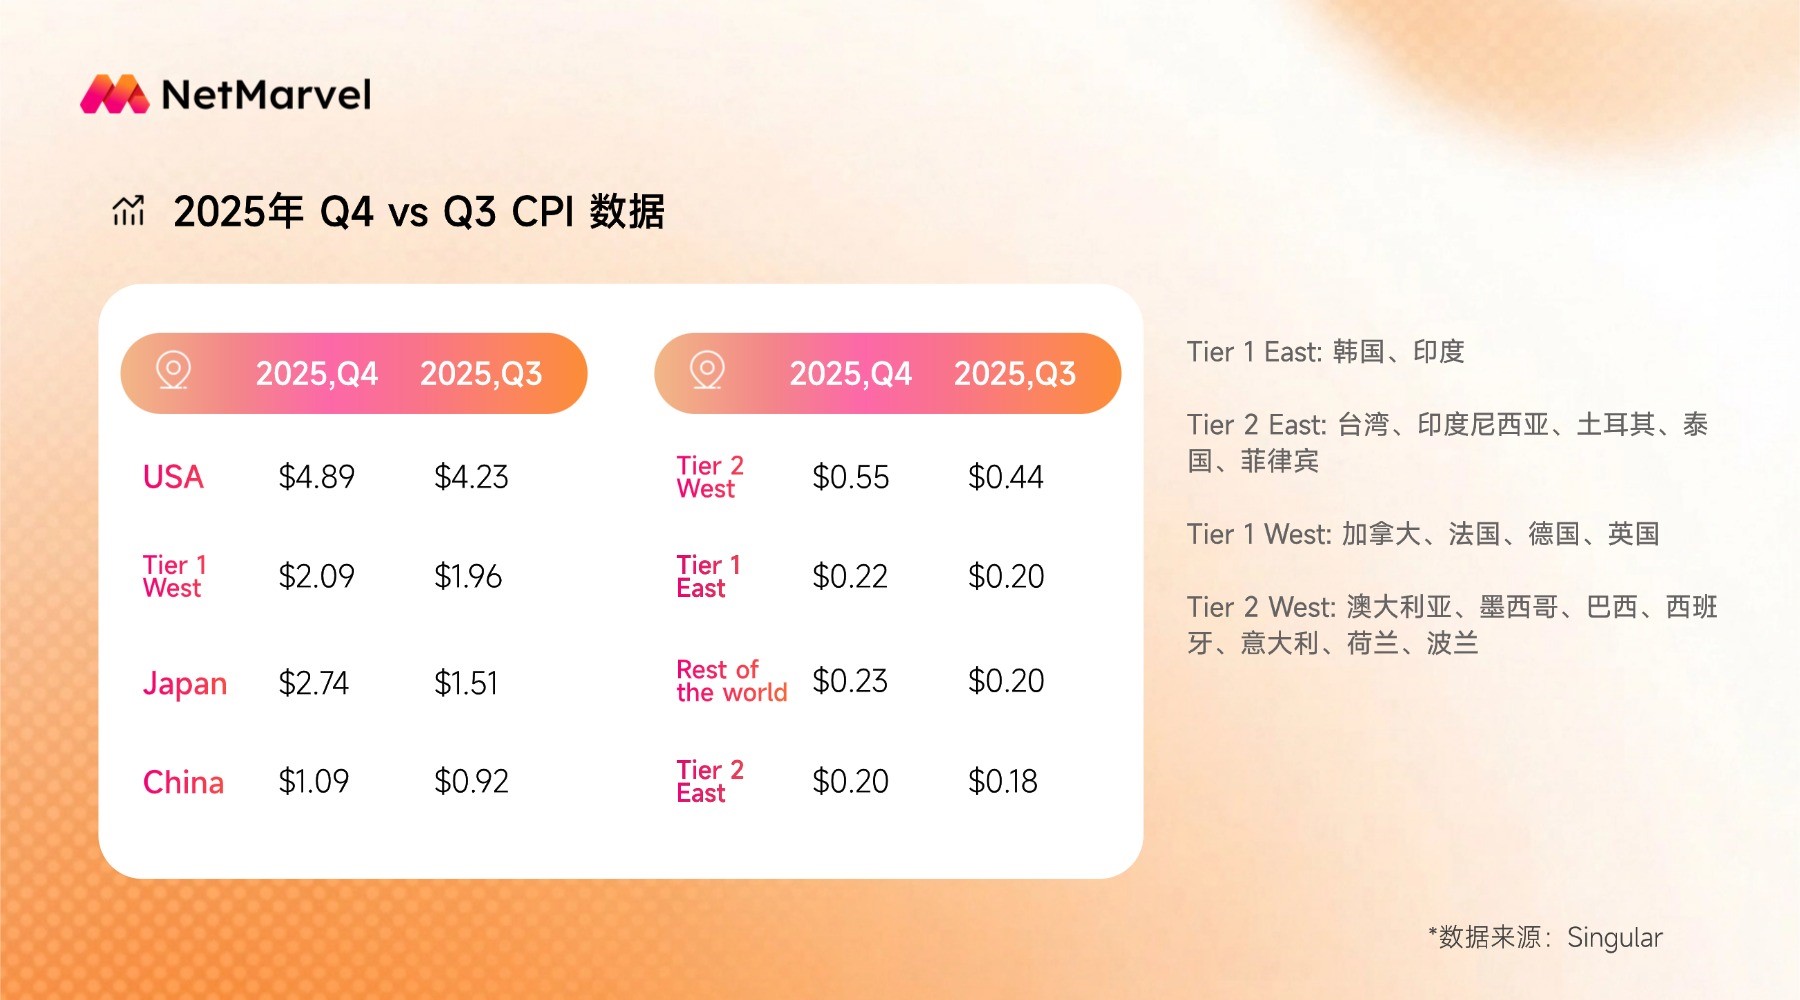
旺季流量增长往往伴随着成本上涨。美国CPI从Q3的4.23美元升至Q4的4.89美元,日本则从1.51美元大幅升至2.74美元;中国市场也由0.92美元升至1.09美元。
区域市场同样存在明显差异:T1 西方市场 CPI从1.96美元升至2.09美元,T2 西方市场从0.44美元升至0.55美元。对于出海广告主而言,Q4真正需要关注的已经不只是“哪里流量便宜”,而是哪些流量能够带来更高质量的用户和更长期的价值。
这也是Q4投放需要从“追求规模”转向“控制效率”的核心原因。
二、从节点营销到全周期增长
Q4可以大致划分为三个主要营销窗口:10月以万圣节等节点进行测试和预热,11月黑五推动预算集中释放,12月则进入圣诞节和新年等年末消费高峰。
因此,投放不宜等到大促节点才开始放量,更适合采取提前测试、分阶段扩量、节点集中爆发、后期再营销的节奏。
在这一过程中,NetMarvel的实践也体现了这一思路。以某电商应用为例,该客户通过In-App与CTV组合投放覆盖不同用户场景,并结合多市场分层动态出价,根据不同市场的流量成本和用户表现进行预算调整。同时针对已经流失的用户开展再营销,进一步挖掘存量用户价值。最终实现日新增用户提升25%、月新增订单提升22%,D7 ROAS提升30%以上。
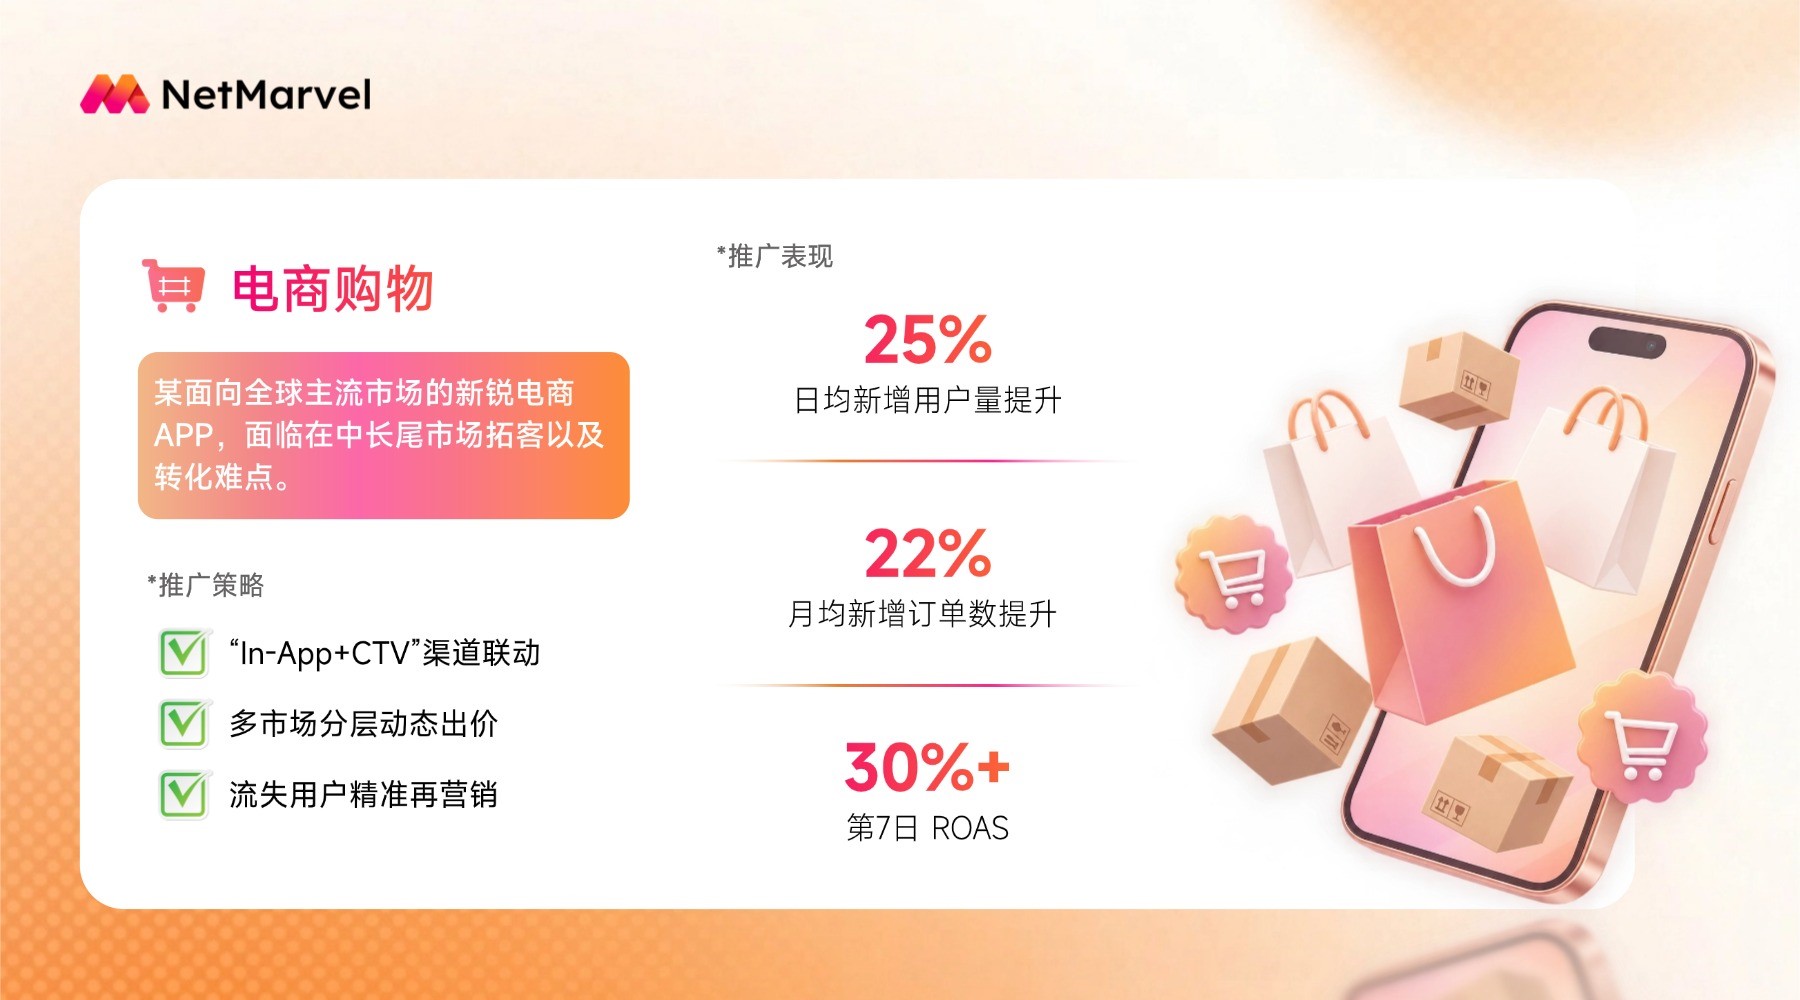
这类实践说明,Q4并不是简单地“加预算”,而是需要根据不同节点、市场和用户价值动态调整投放策略。
三、四个方向,决定Q4投放效率
1. 提前预热,分阶段放量
在旺季真正到来前完成素材、市场和人群测试,建立基准数据。进黑五等核心节点后,再将预算向高转化市场和高价值人群集中。
2. 不只盯头部市场,关注中长尾机会
当欧美核心市场CPI持续上涨时,可以结合产品属性寻找T2市场和细分人群。中长尾市场虽然规模有限,但往往能够提供更具成本优势的增量空间。
3. 从单一平台转向多元流量组合
Q4竞争加剧后,过度依赖单一社媒平台容易受到竞价和流量波动影响。NetMarvel认为,下一阶段的媒体策略不应只回答“哪里CPI更低”,还需要考虑用户在哪些场景下更愿意接受广告。通过In-App、社媒、DSP及CTV等不同场景组合,可以扩大高价值用户触达范围。
4. 从UA延伸至再营销与LTV
新用户成本持续上涨的情况下,已经获取的用户本身就是重要资产。NetMarvel的实践强调,根据用户活跃度、行为、付费状态和流失周期进行分层,并通过再营销重新激活不同生命周期用户,将一次性获客转化为持续的用户价值。
Q4从来不只是全年最后一次流量争夺,更是一场从用户获取、激活、留存到再营销的全周期竞争。对于出海广告主而言,真正需要优化的也不只是CPI,而是每一笔预算最终能够沉淀多少高价值用户。
在流量越来越贵的今天,Q4的增长逻辑正在从“抢更多用户”转向“获得更高价值的用户,并持续释放用户价值”。